中国机器人市场 增长快速,仍有差距——工业机器人安装的现状与展望
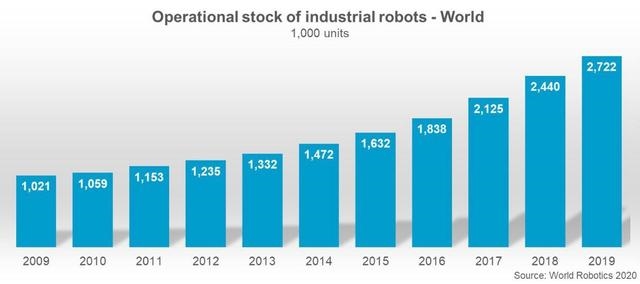
中国机器人市场呈现出蓬勃的发展态势,尤其是工业机器人安装量连续多年位居全球首位,成为推动制造业转型升级的重要力量。在快速增长的背后,中国在高端技术、核心零部件和自主创新能力等方面仍存在明显差距。本文将从市场增长、工业机器人安装现状、存在的差距以及未来展望四个方面进行分析。
一、市场增长快速,规模持续扩大
中国自2013年起成为全球最大的工业机器人消费市场,安装量逐年攀升。根据国际机器人联合会(IFR)的数据,2022年中国工业机器人安装量达到约29万台,占全球总量的50%以上,远超日本、美国等传统机器人强国。这一增长主要得益于中国制造业自动化需求的爆发、政策扶持(如“中国制造2025”)以及人口红利减弱带来的“机器换人”趋势。汽车、电子、金属加工等行业是工业机器人的主要应用领域,同时新能源、锂电、光伏等新兴行业的需求也在迅速释放。
二、工业机器人安装:量增质待提升
尽管安装数量领先,但中国工业机器人的使用密度(每万名工人拥有的机器人数量)仍低于新加坡、韩国、日本和德国等国家。2022年中国机器人密度约为392台/万人,虽较往年显著提升,但仍仅为韩国(约1000台/万人)的四成左右。国产机器人在高端市场的占有率偏低,外资品牌(如发那科、ABB、安川、库卡)在汽车焊接、精密装配等环节仍占据主导地位。国产机器人更多集中于搬运、码垛、上下料等中低端应用,在精度、稳定性、可靠性方面与国际先进水平存在差距。
三、核心差距:技术、零部件与生态
中国机器人产业的差距主要体现在三个方面:一是核心零部件依赖进口,减速器、伺服电机、控制器等关键部件约70%需从国外采购,导致成本居高不下且供应链风险加大;二是高端技术积累不足,在运动控制算法、人机协作、感知与认知智能等方面与发达国家仍有代差;三是产业生态尚不完善,系统集成商规模偏小,行业标准与检测认证体系有待健全。尽管埃斯顿、汇川技术、新松等本土企业正在加速追赶,但整体技术壁垒仍需时间突破。
四、未来展望:机遇与挑战并存
随着中国制造业向智能化、数字化迈进,工业机器人市场仍有巨大增长空间。预计到2025年,中国工业机器人年安装量有望突破40万台,国产化率将进一步提升。政策层面,“十四五”机器人产业发展规划明确提出,到2025年制造业机器人密度实现翻番,并重点突破核心零部件和高端产品。与此协作机器人、移动机器人(AMR)等新赛道为中国企业提供了换道超车的机会。要真正缩小差距,需在基础研究、人才培养、产学研协同以及应用场景开放等方面持续发力。
中国机器人市场在工业机器人安装量上已取得举世瞩目的成绩,但“大而不强”的局面尚未根本改变。只有通过技术创新与产业链协同,才能实现从规模扩张向质量效益的转变,在全球机器人产业中占据更有利的位置。
如若转载,请注明出处:http://www.lemonmiao.com/product/43.html
更新时间:2026-10-24 05:24:24